Бюджет посмотрел в зеркало и ужаснулся

Российское правительство внесло в Государственную думу пакет документов о федеральном бюджете на 2027 год. Хотя значительная часть информации, необходимой для полноценной оценки состояния государственных финансов, в опубликованных материалах отсутствует, того, что раскрыто, достаточно для однозначного вывода: федеральный бюджет уже заметно дестабилизирован, а в следующем году его положение может стать по-настоящему тревожным.
Начнём с 2026 года
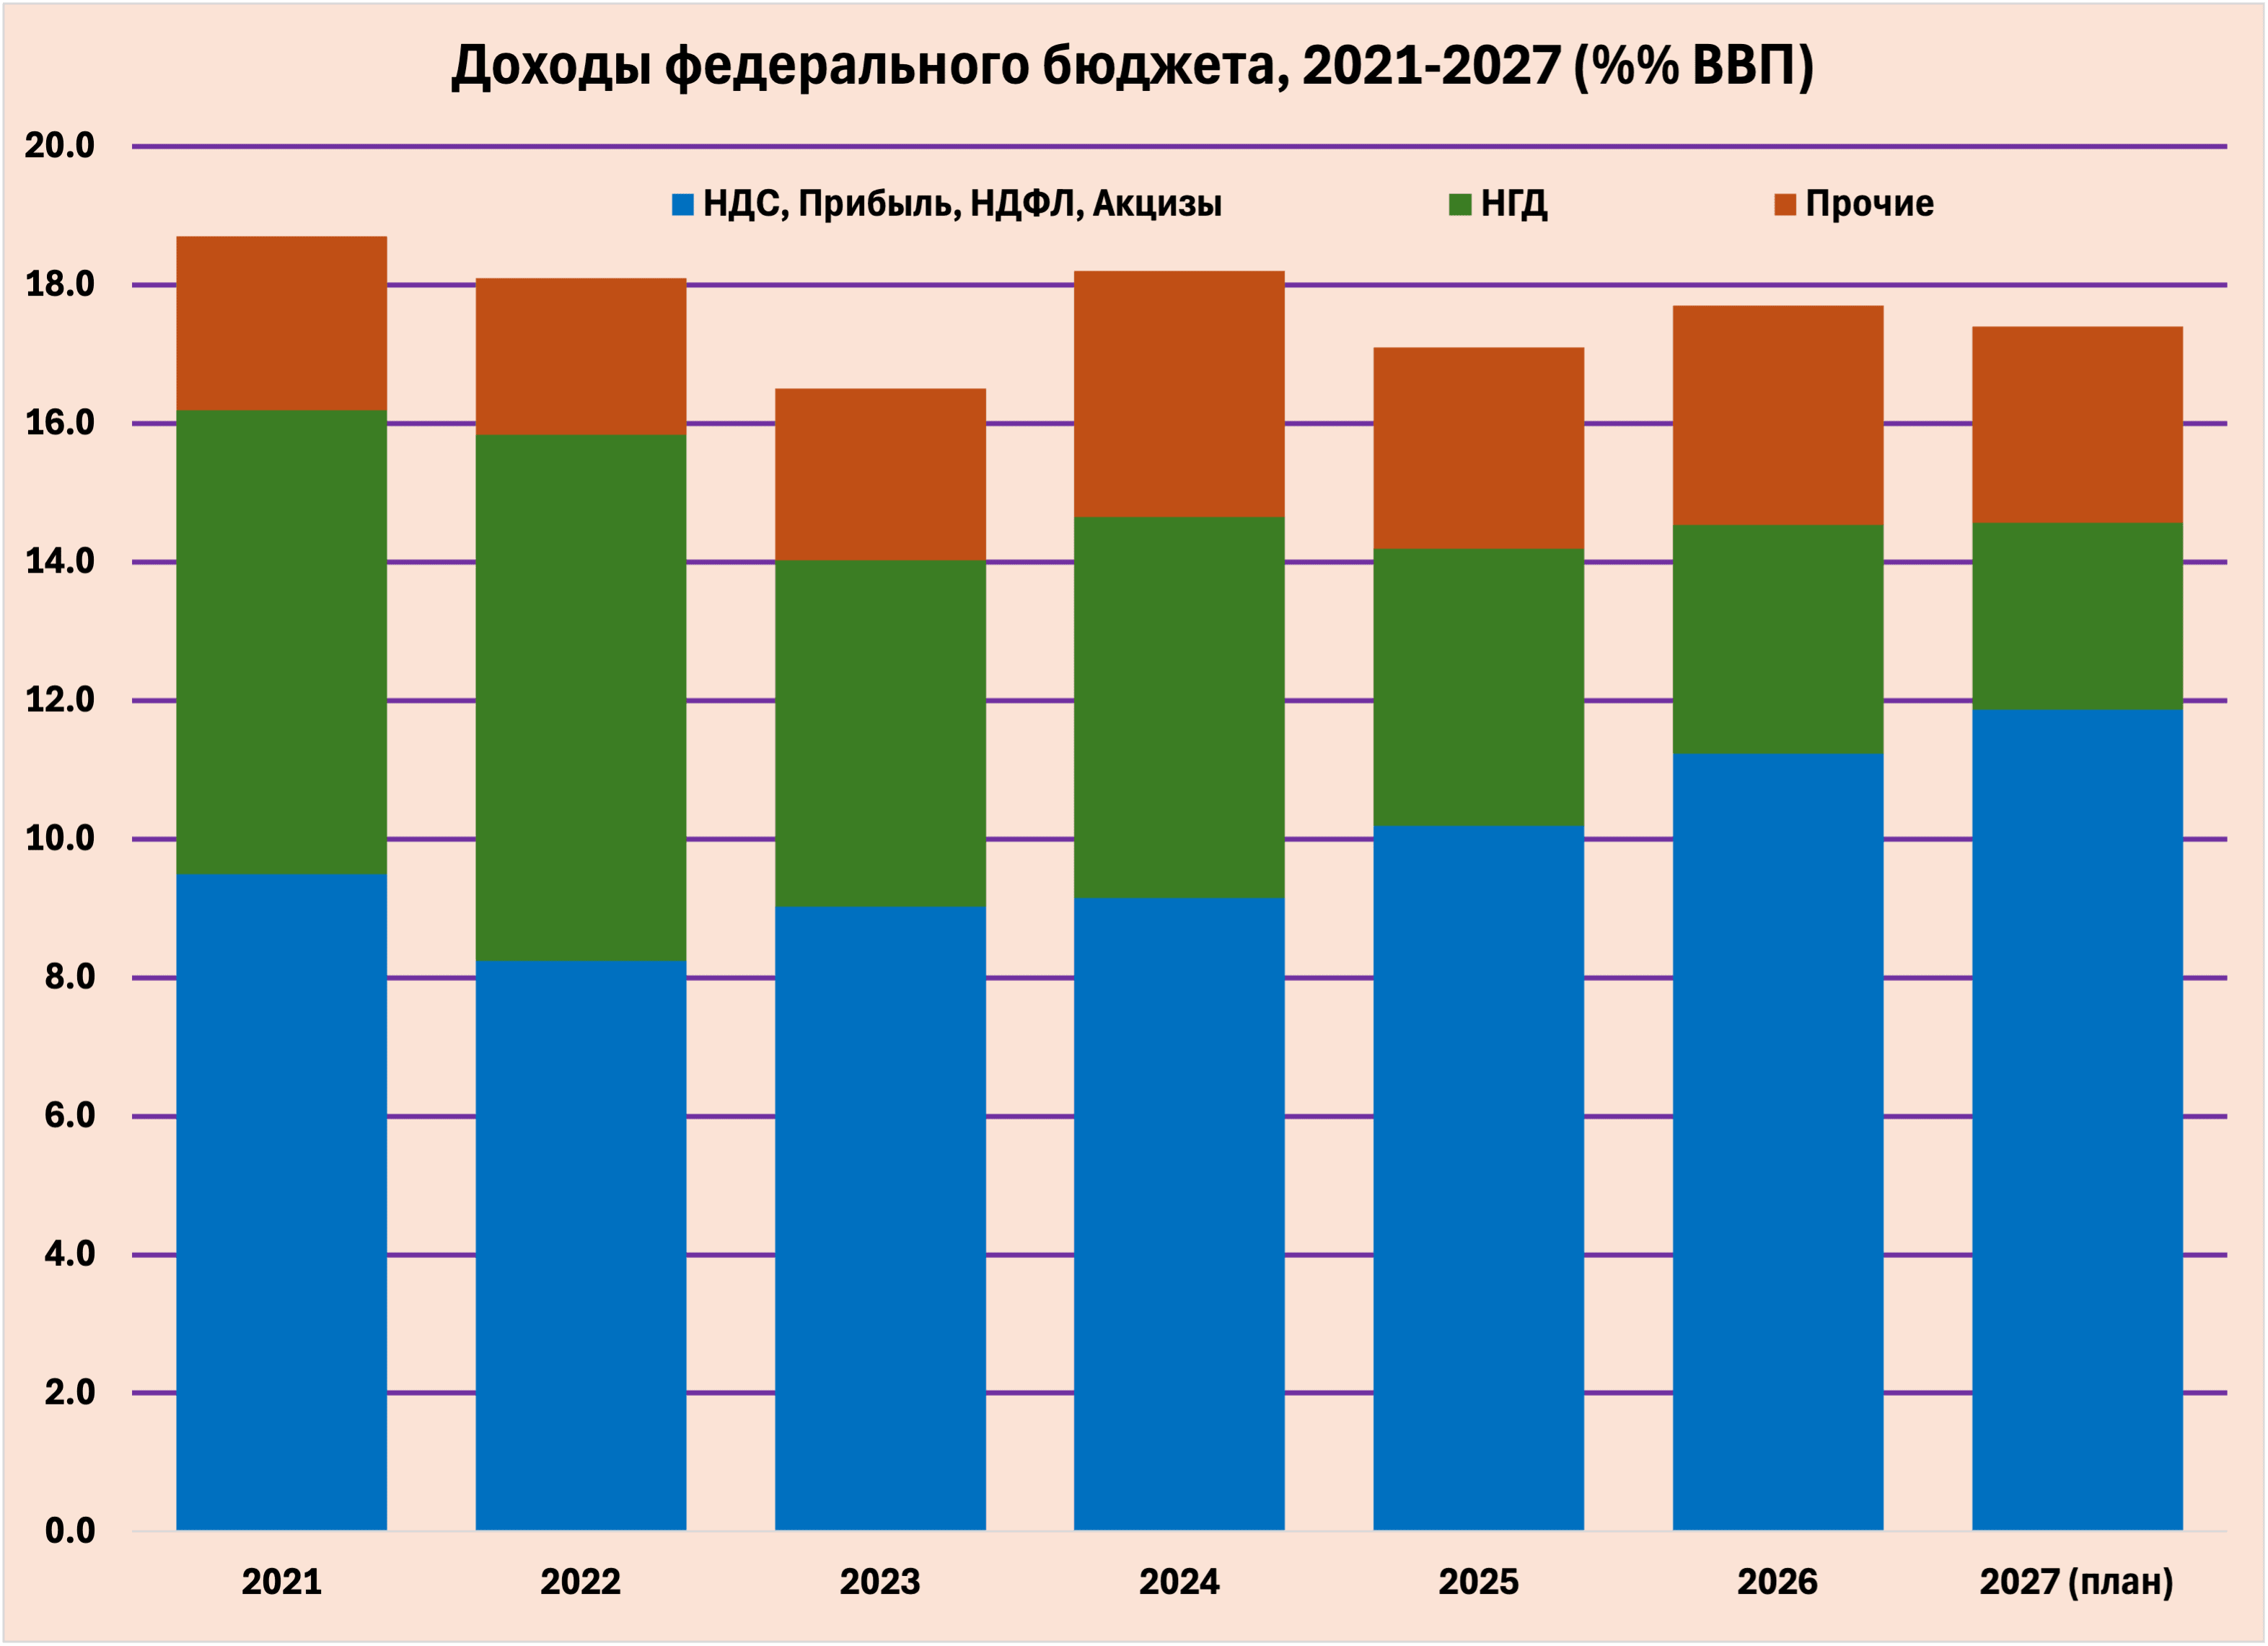
В годы войны российские власти активно повышали налоговую нагрузку как в части традиционных налогов, так и вводя временные и порой экзотические налоги (трёхмесячная добавка к НДПИ на газ, налог на сверхприбыль, налог на доходы экспортёров от девальвации рубля). Особенно сильно налоги повышались в 2025 и 2026 гг., когда были повышены ставки НДС, налога на прибыль, подоходного налога. Однако это не привело к росту совокупных доходов федерального бюджета; как доля ВВП они оставались на стабильном уровне – всё повышение налоговой нагрузки с трудом компенсировало снижение поступлений нефтегазовых доходов. Последние зависят от двух параметров – объемов добычи нефти, которые в последние три года снижались, и экспортной цены российской нефти в рублёвом выражении, которая резко снизилась в 2025 г. и оставалась в целом на одном уровне в 2025-2026 гг.
Расходы бюджета окажутся примерно на 4,5 трлн рублей выше суммы, первоначально установленной законом, что превышает мои ожидания (3-4 триллиона), но в своё оправдание могу сказать, что один триллион — это перенесённые расходы 2025 г., которые не успели профинансировать, и искусно спрятанные резервы правительства. Поэтому годовой дефицит бюджета увеличится «всего» на 3,56 триллиона, т.е. почти вдвое, составив 3,2% ВВП вместо запланированных 1,6%.
Но, конечно, настоящая проблема состоит не в размере дефицита – в конце концов, 3,2% ВВП по современным стандартам — это совсем немного, — а в том, как его финансировать. Переход Банка России от последовательного снижения ключевой ставки к её замораживанию на уровне 14% изменил ситуацию на долговом рынке. С середины лета Минфин фактически утратил возможность размещать облигации в объёмах, необходимых для финансирования дефицита, без косвенного участия Банка России. Поэтому весь дополнительный дефицит 2026 года в конечном счёте будет покрыт за счёт накопленных фискальных резервов, находившихся в распоряжении Казначейства. Но это означает, что банки лишатся примерно 3,5 триллиона бюджетных депозитов в ситуации, когда приток частных депозитов уже несколько месяцев как иссяк.
Консолидация = секвестр
Если всерьёз воспринять проект бюджета, то можно увидеть, что в 2027 году правительство намерено решительно вернуться к бюджетной дисциплине.
Поскольку на 2027 год Минэкономики прогнозирует рост добычи нефти на 1% и снижение на 10% рублевой цены экспортной нефти (с учетом цены отсечения на уровне $50/баррель), то не очень существенного повышения налоговой нагрузки с 1 января будет недостаточно, чтобы компенсировать падение нефтегазовых доходов (в бюджет заложены дополнительные доходы, связанные с изменением законодательства, в размере 1,47 триллиона рублей (0,6% ВВП)). Доходы бюджета в следующем году немного снизятся — с 17,7% ВВП в 2026 году до 17,4% в 2027-м. Но при этом расходы должны быть сокращены гораздо сильнее: с 20,9% до 19,6% ВВП. Благодаря этому дефицит, согласно плану, уменьшится до 2,2% ВВП.
Правительство громогласно заявило о том, что в 2027 году будет работать бюджетное правило, предусматривающее цену отсечения нефти на уровне $50/баррель. Поскольку прогнозная цена нефти для расчётов бюджета составляет $53/баррель, Минфин заложил отчисление 345 млрд рублей по итогам года в Фонд национального благосостояния (ФНБ), чтобы таким образом показать, что бюджетное правило работает. Однако, как это часто бывает, бюджетное правило в России работает только в той части, которая выгодна Минфину. Бюджетный кодекс предусматривает не только ограничение в использовании доходов, но и ограничение в расходах, от которого Минфин предложил отказаться, увеличив их на 1,5 трлн рублей сверх уровня, допустимого бюджетным правилом.


На бумаге планы правительства выглядят как бюджетная консолидация, которая на практике потребует весьма болезненного сокращения расходов. В номинальном выражении расходы федерального бюджета в следующем году должны вырасти всего на 0,44%. Однако хорошо понятно, что не все расходы равны между собой. Расходы на военные нужды, напротив, увеличатся примерно на 1,7–1,8 трлн рублей сверх уровня 2026 г. и достигнут 6,9% ВВП (моя оценка военных расходов России в 2026 – 15-15,5 трлн рублей (6,5-6,6% ВВП)). Ещё на 1,1 трлн рублей возрастут расходы на обслуживание государственного долга — до 1,6% ВВП. Иными словами, две статьи бюджета будут поглощать всё больше ресурсов в тот момент, когда общий объём расходов не растёт. Дальше вступает в действие примитивная арифметика: расходы бюджета по всем остальным статьям должны сократиться на 8,7%, а если добавить предполагаемую 4%-ную инфляцию, реальное сокращение невоенных расходов составит около 13%.

Или получится как всегда?
Такое сжатие государственного спроса трудно совместить с надеждами на ускорение экономического роста, которое прогнозирует Минэкономики (не будем забывать, что Банк России тоже не спешит ослаблять свои «процентные вожжи»). Напротив, столь резкое сокращение в реальном выражении невоенных расходов только усилит рецессию.
Именно так спрятана в бюджете 2027 года «Кощеева игла». Минфин предлагает реализовать довольно необычную форму консолидации – при росте военных и процентных расходов невоенная часть государства должна туго затянуть свой пояс. Поэтому для меня заявленные параметры бюджета выглядят крайне нереалистичными. Скорее всего, фактические расходы в 2027 году вновь окажутся существенно выше плана, а вместе с ними вырастет и дефицит. На сколько? Только для того, чтобы сохранить невоенные расходы на уровне текущего года (без какой-либо индексации по инфляции), к расходам нужно добавить 2,5-2,6 триллиона рублей.
После этого дефицит бюджета вырастает как минимум до 8,3-8,4 триллиона рублей. Чтобы Минфину собрать такие средства на рынке, ему нужно работать в режиме пылесоса и соглашаться платить не нынешние 15%–17%, а заметно больше, что сделает кредиты экономике ещё менее доступными и более дорогими. Если же пойти по проторенной дорожке в известный кабинет на Неглинной улице с путинской резолюцией на листе бумаги, то Банку России не останется ничего иного, как повышать ключевую ставку, после чего стоимость заимствований для Минфина опять-таки вырастет, но зато и инфляция немного подрастёт, что увеличит доходы бюджета.
Планы Минфина мне кажутся малореалистичными, впрочем, у бюджета есть один надёжный союзник — инфляция. Хорошо понятно, что рост цен окажется выше заложенных в бюджет 4% – дефлятор ВВП в базовом прогнозе Минэкономики составляет 5,4%, и прогноз Банка России не предполагает достижения его цели по инфляции. Следовательно, номинальные доходы бюджета превысят план при том, что в течение года индексации расходов в связи с более быстрым ростом цен не бывает.
Но и «оппоненты» у планов Минфина есть. Первый — более слабая экономика. Если вместо ожидаемого роста Россия получит стагнацию или даже рецессию, налоговая база окажется меньше предполагаемой. Второй риск хорошо знаком всем – цена на нефть. В случае заключения мирного соглашения между США и Ираном цены на российскую экспортную нефть снизятся, что ударит по доходам.
Чем сердце успокоится?
В целом, у меня складывается ощущение, что после неудачного опыта текущего года, когда Минфин понадеялся, что ограничение аппетитов ВПК на стадии планирования бюджета будет возможно реализовать на практике, на 2027 год им избрана другая стратегия. Минобороны и ВПК получают все запрошенные средства на стадии планирования, что облегчает отказ в увеличении расходов в течение года, зато все невоенные получатели бюджетных средств должны будут втянуться в перманентное лоббирование своих интересов на уровне премьера и президента, результатом которого станет нескончаемый бюджетный торг, в ходе которого Минфин попытается удержать общий рост расходов.
Такая стратегия заведомо делает проект бюджета лишь стартовой площадкой, на основании которой прогнозировать, как будет выглядеть бюджет по итогам года, невозможно. Но разве это кого-то пугает? Как говорили в Советском Союзе, будем факт считать планом.
Купить книгу Сергея Алексашенко «Шанс. Америка — Россия: окно возможностей» на сайте «Эхо Книги»